Domain bankwissenschaft.de kaufen?
Wir ziehen mit dem Projekt
bankwissenschaft.de um.
Sind Sie am Kauf der Domain
bankwissenschaft.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bankwissenschaft.de kaufen?
Was sind typische Darlehenskonditionen, die von Banken bei der Kreditvergabe angeboten werden?
Typische Darlehenskonditionen umfassen Zinssatz, Laufzeit und Tilgungsmodalitäten. Banken bieten oft feste oder variable Zinssätze, Laufzeiten von 1-30 Jahren und verschiedene Tilgungsoptionen an. Die genauen Konditionen hängen von der Bonität des Kreditnehmers und dem Verwendungszweck des Kredits ab. **
Welche Rolle spielen Finanzdienstleistungen bei der Vermögensverwaltung von Privatpersonen und Unternehmen?
Finanzdienstleistungen spielen eine entscheidende Rolle bei der Vermögensverwaltung, da sie helfen, Ersparnisse zu investieren, Risiken zu streuen und langfristige finanzielle Ziele zu erreichen. Sie bieten verschiedene Produkte wie Aktien, Anleihen, Investmentfonds und Versicherungen an, um individuelle Bedürfnisse und Risikotoleranzen zu berücksichtigen. Durch professionelle Beratung und maßgeschneiderte Lösungen können Finanzdienstleistungen dazu beitragen, das Vermögen von Privatpersonen und Unternehmen zu schützen und zu vermehren. **

Ähnliche Suchbegriffe für Typische
Top-Angebote
Produkte zum Begriff Typische:
-
Neubauer, Annette: LRS? Typische Fehlerquellen anpackenLRS? Typische Fehlerquellen anpacken , Das bewährte Trainingsprogramm für die Sekundarstufe - mit zusätzlichen kontrastiven Übungen (7. bis 9. Klasse) , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Auflage: Nachdruck, Erscheinungsjahr: 20150301, Produktform: Geheftet, Beilage: Broschüre drahtgeheftet, Autoren: Neubauer, Annette, Auflage/Ausgabe: Nachdruck, Seitenzahl/Blattzahl: 71, Keyword: 7. bis 9. Klasse; Deutsch; Lese-Rechtschreibschwierigkeiten; Sekundarstufe I, Fachschema: Lese-Rechtschreibschwäche / Lehrermaterial~Didaktik~Unterricht / Didaktik, Bildungsmedien Fächer: Didaktik und Methodik, Fachkategorie: Didaktische Kompetenz und Lehrmethoden~Schule und Lernen, Bildungszweck: für die Sekundarstufe I, Altersempfehlung / Lesealter: 23, Genaues Alter: SEK, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Unterrichtsmaterialien, Schulform: SEK, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: scolix, Verlag: scolix, Verlag: scolix, Länge: 299, Breite: 215, Höhe: 9, Gewicht: 238, Produktform: Geheftet, Genre: Schule und Lernen, Genre: Schule und Lernen,27,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
LRS? Typische Fehlerquellen anpacken, Schulbücher von Annette NeubauerAuch in der Sekundarstufe gibt es Schüler, die die Schriftsprache einfach nicht in den Griff bekommen. Mit den Materialien aus diesem Band unterstützen Sie diese Schüler gezielt. Behandelt werden die häufigsten Fehlerquellen wie zum Beispiel Buchstabenverwechslung, Doppelkonsonanten oder Dehnungen. Zahlreiche Zeichnungen verdeutlichen ohne viele Worte die jeweiligen Rechtschreibregeln. Das Prinzip der Ähnlichkeitshemmung wird beachtet, wobei in diesem Band zusätzliche kontrastive Übungen enthalten sind. Hierbei lösen die Schüler vergleichende Aufgaben und müssen beispielsweise entscheiden, ob ein Wort mit "i" oder "ie" geschrieben wird. Diese Arbeitsblätter sind deutlich markiert, sodass Sie leicht entscheiden können, ob Sie auch mit sehr schwachen Schülern kontrastiv arbeiten möchten. Die eingebauten Denk- und Logikaufgaben schulen nicht nur das genaue Textverständnis, sondern lockern auf.27,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Auswirkungen hat die aktuelle Gesetzgebung im Bankrecht auf die Beziehung zwischen Banken und ihren Kunden, insbesondere in Bezug auf Kreditvergabe, Datenschutz und Haftung?
Die aktuelle Gesetzgebung im Bankrecht hat Auswirkungen auf die Beziehung zwischen Banken und ihren Kunden, da sie strengere Vorschriften für die Kreditvergabe und den Datenschutz einführt. Banken müssen nun strengere Kriterien bei der Kreditvergabe an Kunden anwenden, was zu einer möglichen Einschränkung des Zugangs zu Krediten führen kann. Darüber hinaus müssen Banken die Datenschutzbestimmungen strikter einhalten, was zu einer erhöhten Transparenz und Sicherheit für die Kunden führt. In Bezug auf die Haftung müssen Banken nun möglicherweise strengere Haftungsregelungen einhalten, was zu einer stärkeren Verantwortlichkeit gegenüber ihren Kunden führen kann. **
-
Was sind typische Männerberufe und typische Frauenberufe?
Typische Männerberufe sind oft in technischen oder handwerklichen Bereichen anzutreffen, wie zum Beispiel Ingenieur, Mechaniker oder Elektriker. Typische Frauenberufe sind häufig in sozialen oder pflegerischen Bereichen anzusiedeln, wie zum Beispiel Krankenschwester, Erzieherin oder Sozialarbeiterin. Es ist jedoch wichtig zu beachten, dass diese Stereotype zunehmend aufgebrochen werden und Geschlechterrollen in der Arbeitswelt flexibler werden. **
-
Welche Auswirkungen hat die Bankenregulierung auf die Stabilität des Finanzsystems, die Kreditvergabe und das Risikomanagement in verschiedenen Ländern?
Die Bankenregulierung hat positive Auswirkungen auf die Stabilität des Finanzsystems, da sie dazu beiträgt, das Risiko von Bankenkrisen zu reduzieren. In einigen Ländern kann die Regulierung jedoch auch zu einer restriktiveren Kreditvergabe führen, da Banken strengere Kapitalanforderungen erfüllen müssen. Gleichzeitig fördert die Regulierung in vielen Ländern ein verbessertes Risikomanagement in den Banken, da sie dazu verpflichtet sind, strengere Standards für die Bewertung und Überwachung von Risiken einzuhalten. Insgesamt kann die Bankenregulierung dazu beitragen, die Stabilität des Finanzsystems zu verbessern, auch wenn sie sich auf die Kreditvergabe und das Risikomanagement in verschiedenen Ländern unterschiedlich auswirken kann. **
-
Wie beeinflusst das Kreditrisiko die Entscheidungen von Banken, Investoren und Kreditgebern in Bezug auf die Kreditvergabe und das Risikomanagement?
Das Kreditrisiko beeinflusst die Entscheidungen von Banken, Investoren und Kreditgebern, indem es ihre Bereitschaft zur Kreditvergabe beeinflusst. Je höher das Kreditrisiko eines Kreditnehmers ist, desto wahrscheinlicher ist es, dass die Kreditgeber höhere Zinsen verlangen oder die Kreditvergabe ganz ablehnen. Banken und Investoren müssen daher strenge Risikomanagementverfahren implementieren, um das Kreditrisiko zu minimieren und ihre Investitionen zu schützen. Dies kann die Verwendung von Kredit-Scores, Sicherheiten und anderen Risikominderungsstrategien umfassen. Letztendlich kann das Kreditrisiko die Rentabilität und Stabilität von Banken, Investoren und Kreditgebern erheblich beeinflussen. **
Wie beeinflusst das Konzept des "Lending" verschiedene Finanzdienstleistungen in Bezug auf Kreditvergabe, Investitionen und Peer-to-Peer-Finanzierung?
Das Konzept des "Lending" ermöglicht es Finanzinstituten, Kredite an Kunden zu vergeben, die sie sonst möglicherweise nicht erhalten hätten, da sie kein traditionelles Sicherheitenportfolio vorweisen können. Dies erweitert den Zugang zu Finanzierungsmöglichkeiten für eine breitere Bevölkerungsschicht. In Bezug auf Investitionen ermöglicht das Konzept des "Lending" Anlegern die Möglichkeit, direkt in Kredite zu investieren und so von den Zinszahlungen zu profitieren. Dies eröffnet neue Anlagemöglichkeiten und Diversifizierungsmöglichkeiten für Anleger. Im Bereich der Peer-to-Peer-Finanzierung ermöglicht das Konzept des "Lending" Privatpersonen und Unternehmen, direkt miteinander in Verbindung zu treten, um Kredite zu vergeben oder zu erhalten, ohne **
Wie kann das Bonitätsrisiko bei der Kreditvergabe minimiert werden, und welche Auswirkungen hat es auf verschiedene Finanzdienstleistungen und -produkte?
Das Bonitätsrisiko bei der Kreditvergabe kann minimiert werden, indem Kreditgeber eine gründliche Bonitätsprüfung durchführen, um die Kreditwürdigkeit des Kreditnehmers zu bewerten. Dies kann durch die Überprüfung von Kredit-Scores, Einkommensnachweisen und anderen finanziellen Verpflichtungen erfolgen. Darüber hinaus können Kreditgeber Sicherheiten oder Bürgschaften verlangen, um das Risiko zu verringern. Die Auswirkungen des Bonitätsrisikos auf verschiedene Finanzdienstleistungen und -produkte sind vielfältig. Bei Krediten kann ein höheres Bonitätsrisiko zu höheren Zinsen oder strengeren Kreditbedingungen führen. Bei Versicherungen kann ein niedrigeres Bonitätsrisiko zu niedrigeren Prämien füh **
Top-Angebote
Produkte zum Begriff Typische:
-
scolix (AOL-Verlag) LRS? Typische Fehlerquellen anpackenAuch in der Sekundarstufe gibt es Schülerinnen und Schüler, die die Schriftsprache einfach nicht in den Griff bekommen. Mit den Materialien aus diesem Buch unterstützen Sie diese Lernenden gezielt! Behandelt werden die häufigsten Fehlerquellen wie z. B. Buchstabenverwechslung, Doppelkonsonanten oder die Dehnungen. Zahlreiche Zeichnungen verdeutlichen ohne viele Worte die jeweiligen Rechtschreibregeln. Das Prinzip der Ähnlichkeitshemmung wird beachtet, wobei in diesem Band zusätzliche kontrastive Übungen enthalten sind. Hierbei lösen die Schülerinnen und Schüler vergleichende Aufgaben und müssen beispielsweise entscheiden, ob ein Wort mit "i" oder "ie" geschrieben wird. Diese Arbeitsblätter sind deutlich markiert, sodass Sie leicht entscheiden können, ob Sie auch mit sehr schwachen Lernenden kontrastiv arbeiten möchten. Die eingebauten Denk- und Logikaufgaben schulen nicht nur das genaue Textverständnis, sondern lockern auch die Arbeit auf.Inhaltliche SchwerpunkteKopiervorlagen zu den grundlegenden Rechtschreibregelnaltersangemessene Textemit Lösungenin der Schule und zu Hause einsetzbar27,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Neubauer, Annette: LRS? Typische Fehlerquellen anpackenLRS? Typische Fehlerquellen anpacken , Das bewährte Trainingsprogramm für die Sekundarstufe - mit zusätzlichen kontrastiven Übungen (7. bis 9. Klasse) , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Auflage: Nachdruck, Erscheinungsjahr: 20150301, Produktform: Geheftet, Beilage: Broschüre drahtgeheftet, Autoren: Neubauer, Annette, Auflage/Ausgabe: Nachdruck, Seitenzahl/Blattzahl: 71, Keyword: 7. bis 9. Klasse; Deutsch; Lese-Rechtschreibschwierigkeiten; Sekundarstufe I, Fachschema: Lese-Rechtschreibschwäche / Lehrermaterial~Didaktik~Unterricht / Didaktik, Bildungsmedien Fächer: Didaktik und Methodik, Fachkategorie: Didaktische Kompetenz und Lehrmethoden~Schule und Lernen, Bildungszweck: für die Sekundarstufe I, Altersempfehlung / Lesealter: 23, Genaues Alter: SEK, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Unterrichtsmaterialien, Schulform: SEK, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: scolix, Verlag: scolix, Verlag: scolix, Länge: 299, Breite: 215, Höhe: 9, Gewicht: 238, Produktform: Geheftet, Genre: Schule und Lernen, Genre: Schule und Lernen,27,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
LRS? Typische Fehlerquellen anpacken, Schulbücher von Annette NeubauerAuch in der Sekundarstufe gibt es Schüler, die die Schriftsprache einfach nicht in den Griff bekommen. Mit den Materialien aus diesem Band unterstützen Sie diese Schüler gezielt. Behandelt werden die häufigsten Fehlerquellen wie zum Beispiel Buchstabenverwechslung, Doppelkonsonanten oder Dehnungen. Zahlreiche Zeichnungen verdeutlichen ohne viele Worte die jeweiligen Rechtschreibregeln. Das Prinzip der Ähnlichkeitshemmung wird beachtet, wobei in diesem Band zusätzliche kontrastive Übungen enthalten sind. Hierbei lösen die Schüler vergleichende Aufgaben und müssen beispielsweise entscheiden, ob ein Wort mit "i" oder "ie" geschrieben wird. Diese Arbeitsblätter sind deutlich markiert, sodass Sie leicht entscheiden können, ob Sie auch mit sehr schwachen Schülern kontrastiv arbeiten möchten. Die eingebauten Denk- und Logikaufgaben schulen nicht nur das genaue Textverständnis, sondern lockern auf.27,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind typische Darlehenskonditionen, die von Banken bei der Kreditvergabe angeboten werden?
Typische Darlehenskonditionen umfassen Zinssatz, Laufzeit und Tilgungsmodalitäten. Banken bieten oft feste oder variable Zinssätze, Laufzeiten von 1-30 Jahren und verschiedene Tilgungsoptionen an. Die genauen Konditionen hängen von der Bonität des Kreditnehmers und dem Verwendungszweck des Kredits ab. **
-
Welche Rolle spielen Finanzdienstleistungen bei der Vermögensverwaltung von Privatpersonen und Unternehmen?
Finanzdienstleistungen spielen eine entscheidende Rolle bei der Vermögensverwaltung, da sie helfen, Ersparnisse zu investieren, Risiken zu streuen und langfristige finanzielle Ziele zu erreichen. Sie bieten verschiedene Produkte wie Aktien, Anleihen, Investmentfonds und Versicherungen an, um individuelle Bedürfnisse und Risikotoleranzen zu berücksichtigen. Durch professionelle Beratung und maßgeschneiderte Lösungen können Finanzdienstleistungen dazu beitragen, das Vermögen von Privatpersonen und Unternehmen zu schützen und zu vermehren. **
-
Welche Auswirkungen hat die aktuelle Gesetzgebung im Bankrecht auf die Beziehung zwischen Banken und ihren Kunden, insbesondere in Bezug auf Kreditvergabe, Datenschutz und Haftung?
Die aktuelle Gesetzgebung im Bankrecht hat Auswirkungen auf die Beziehung zwischen Banken und ihren Kunden, da sie strengere Vorschriften für die Kreditvergabe und den Datenschutz einführt. Banken müssen nun strengere Kriterien bei der Kreditvergabe an Kunden anwenden, was zu einer möglichen Einschränkung des Zugangs zu Krediten führen kann. Darüber hinaus müssen Banken die Datenschutzbestimmungen strikter einhalten, was zu einer erhöhten Transparenz und Sicherheit für die Kunden führt. In Bezug auf die Haftung müssen Banken nun möglicherweise strengere Haftungsregelungen einhalten, was zu einer stärkeren Verantwortlichkeit gegenüber ihren Kunden führen kann. **
-
Was sind typische Männerberufe und typische Frauenberufe?
Typische Männerberufe sind oft in technischen oder handwerklichen Bereichen anzutreffen, wie zum Beispiel Ingenieur, Mechaniker oder Elektriker. Typische Frauenberufe sind häufig in sozialen oder pflegerischen Bereichen anzusiedeln, wie zum Beispiel Krankenschwester, Erzieherin oder Sozialarbeiterin. Es ist jedoch wichtig zu beachten, dass diese Stereotype zunehmend aufgebrochen werden und Geschlechterrollen in der Arbeitswelt flexibler werden. **
Ähnliche Suchbegriffe für Typische
-
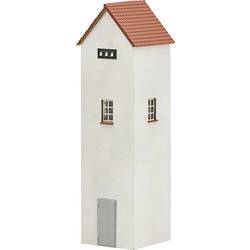
Busch 1366 H0 Trafohaus - Bausatz für eine typische TrafostationBausatz für eine typische Trafostation, wie sie bis in die 1980er Jahre zur Stromversorgung umliegender Gebäude diente. Hellbeige verputzter Turm mit Satteldach in Ziegeloptik, Sprossenfenstern auf allen vier Seiten und jeweils 3 Isolatoren an den Giebelseiten.22,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Welche Auswirkungen hat die Bankenregulierung auf die Stabilität des Finanzsystems, die Kreditvergabe und das Risikomanagement in verschiedenen Ländern?
Die Bankenregulierung hat positive Auswirkungen auf die Stabilität des Finanzsystems, da sie dazu beiträgt, das Risiko von Bankenkrisen zu reduzieren. In einigen Ländern kann die Regulierung jedoch auch zu einer restriktiveren Kreditvergabe führen, da Banken strengere Kapitalanforderungen erfüllen müssen. Gleichzeitig fördert die Regulierung in vielen Ländern ein verbessertes Risikomanagement in den Banken, da sie dazu verpflichtet sind, strengere Standards für die Bewertung und Überwachung von Risiken einzuhalten. Insgesamt kann die Bankenregulierung dazu beitragen, die Stabilität des Finanzsystems zu verbessern, auch wenn sie sich auf die Kreditvergabe und das Risikomanagement in verschiedenen Ländern unterschiedlich auswirken kann. **
-
Wie beeinflusst das Kreditrisiko die Entscheidungen von Banken, Investoren und Kreditgebern in Bezug auf die Kreditvergabe und das Risikomanagement?
Das Kreditrisiko beeinflusst die Entscheidungen von Banken, Investoren und Kreditgebern, indem es ihre Bereitschaft zur Kreditvergabe beeinflusst. Je höher das Kreditrisiko eines Kreditnehmers ist, desto wahrscheinlicher ist es, dass die Kreditgeber höhere Zinsen verlangen oder die Kreditvergabe ganz ablehnen. Banken und Investoren müssen daher strenge Risikomanagementverfahren implementieren, um das Kreditrisiko zu minimieren und ihre Investitionen zu schützen. Dies kann die Verwendung von Kredit-Scores, Sicherheiten und anderen Risikominderungsstrategien umfassen. Letztendlich kann das Kreditrisiko die Rentabilität und Stabilität von Banken, Investoren und Kreditgebern erheblich beeinflussen. **
-
Wie beeinflusst das Konzept des "Lending" verschiedene Finanzdienstleistungen in Bezug auf Kreditvergabe, Investitionen und Peer-to-Peer-Finanzierung?
Das Konzept des "Lending" ermöglicht es Finanzinstituten, Kredite an Kunden zu vergeben, die sie sonst möglicherweise nicht erhalten hätten, da sie kein traditionelles Sicherheitenportfolio vorweisen können. Dies erweitert den Zugang zu Finanzierungsmöglichkeiten für eine breitere Bevölkerungsschicht. In Bezug auf Investitionen ermöglicht das Konzept des "Lending" Anlegern die Möglichkeit, direkt in Kredite zu investieren und so von den Zinszahlungen zu profitieren. Dies eröffnet neue Anlagemöglichkeiten und Diversifizierungsmöglichkeiten für Anleger. Im Bereich der Peer-to-Peer-Finanzierung ermöglicht das Konzept des "Lending" Privatpersonen und Unternehmen, direkt miteinander in Verbindung zu treten, um Kredite zu vergeben oder zu erhalten, ohne **
-
Wie kann das Bonitätsrisiko bei der Kreditvergabe minimiert werden, und welche Auswirkungen hat es auf verschiedene Finanzdienstleistungen und -produkte?
Das Bonitätsrisiko bei der Kreditvergabe kann minimiert werden, indem Kreditgeber eine gründliche Bonitätsprüfung durchführen, um die Kreditwürdigkeit des Kreditnehmers zu bewerten. Dies kann durch die Überprüfung von Kredit-Scores, Einkommensnachweisen und anderen finanziellen Verpflichtungen erfolgen. Darüber hinaus können Kreditgeber Sicherheiten oder Bürgschaften verlangen, um das Risiko zu verringern. Die Auswirkungen des Bonitätsrisikos auf verschiedene Finanzdienstleistungen und -produkte sind vielfältig. Bei Krediten kann ein höheres Bonitätsrisiko zu höheren Zinsen oder strengeren Kreditbedingungen führen. Bei Versicherungen kann ein niedrigeres Bonitätsrisiko zu niedrigeren Prämien füh **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.