Domain bankwissenschaft.de kaufen?
Wir ziehen mit dem Projekt
bankwissenschaft.de um.
Sind Sie am Kauf der Domain
bankwissenschaft.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bankwissenschaft.de kaufen?
Was ist der Unterschied zwischen 2takt und 4takt?
Was ist der Unterschied zwischen 2-Takt und 4-Takt-Motoren? 2-Takt-Motoren haben nur zwei Bewegungen (Ansaugen und Ausstoßen) pro Zyklus, während 4-Takt-Motoren vier Bewegungen (Ansaugen, Verdichten, Verbrennen und Ausstoßen) pro Zyklus haben. 2-Takt-Motoren sind in der Regel einfacher aufgebaut und haben eine höhere Leistung im Verhältnis zur Größe, während 4-Takt-Motoren effizienter und umweltfreundlicher sind. 2-Takt-Motoren benötigen eine Mischung aus Benzin und Öl als Treibstoff, während 4-Takt-Motoren nur Benzin benötigen. Insgesamt sind 4-Takt-Motoren aufgrund ihrer höheren Effizienz und Umweltfreundlichkeit heutzutage weit verbreiteter als 2-Takt-Motoren. **
Was ist der Unterschied zwischen 2takt und 4takt Roller?
Der Hauptunterschied zwischen einem 2-Takt- und einem 4-Takt-Roller liegt in der Funktionsweise des Motors. Ein 2-Takt-Motor benötigt nur zwei Bewegungen (Ansaugen und Verdichten/Ausstoßen), um einen kompletten Arbeitszyklus abzuschließen, während ein 4-Takt-Motor vier Bewegungen benötigt (Ansaugen, Verdichten, Verbrennen und Ausstoßen). Ein weiterer Unterschied liegt in der Schmierung des Motors. 2-Takt-Motoren benötigen eine Mischung aus Benzin und Öl, um den Motor zu schmieren, während 4-Takt-Motoren über ein separates Ölsystem verfügen. In Bezug auf die Leistung sind 2-Takt-Motoren in der Regel leichter und haben eine höhere Leistung im Vergleich zu 4-Takt-Motoren. Allerdings sind 4-Takt-Motoren effizienter und umweltfreundlicher, da sie weniger Schadstoffe ausstoßen. Letztendlich hängt die Wahl zwischen einem 2-Takt- und einem 4-Takt-Roller von persönlichen Vorlieben, Leistungserfordernissen und Umweltbedenken ab. **
Ähnliche Suchbegriffe für 2takt
Top-Angebote
Produkte zum Begriff 2takt:
-
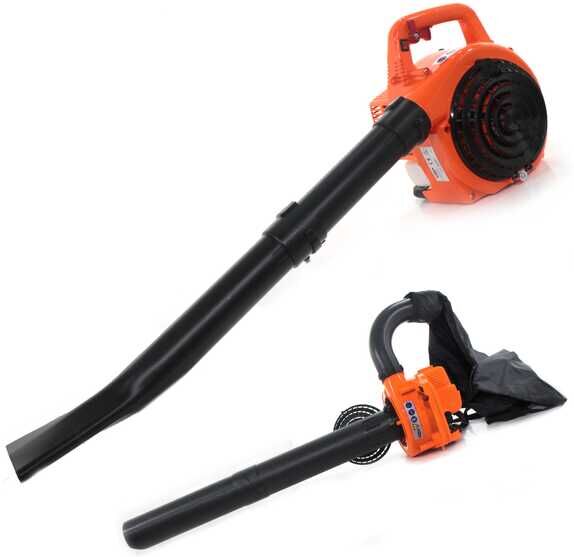
Laubbläser Laubasauger Ama AG2-BLV - 3 in 1 mit Verbrennungsmotor 26 ccm, 2TaktLaubbläser Laubasauger Ama AG2-BLV - 3 in 1 mit Verbrennungsmotor 26 ccm, 2Takt. Einfache Umwandlung. Häckselfunktion. Luftgeschwindigkeit 216 Km/pro Stunde. Großes Fangsack 50 Lt.206,45 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Unternehmensfinanzierung am KapitalmarktUnternehmensfinanzierung am Kapitalmarkt , Standardwerk bei einer Unternehmensfinanzierung am Kapitalmarkt Die Inanspruchnahme der Kapitalmärkte hat für die Unternehmensfinanzierung überragende praktische Bedeutung, dies greift das Handbuch auf. Behandlung aller Aspekte der Unternehmensfinanzierung am Kapitalmarkt Vorbereitung, Durchführung und Rechtsfolgen der verschiedenen Emissionsformen werden ausführlich beleuchtet; betriebswirtschaftliche, steuerrechtliche und bilanzrechtliche Aspekte runden das Portfolio ab. Und auch der ausländische Markt wird mit einzelnen Länderberichten in den Blick genommen. Neuauflage inkl. geplanter Änderungen durch den EU Listing Act Besonders intensiv und umfänglich greift vor allem der europäische Gesetzgeber in die Rechtsmaterie ein. Zahlreiche Änderungen und Entwicklungen mussten daher mit viel Know-how eingearbeitet werden, beispielhaft zu nennen ist hier vor allem der EU Listing Act, der bereits an den relevanten Stellen Berücksichtigung findet. , Tagfahrleuchten > Beleuchtung , Auflage: 5., neu bearbeitete Auflage 2025, Erscheinungsjahr: 202410, Produktform: Leinen, Redaktion: Habersack, Mathias~Mülbert, Peter O.~Schlitt, Michael, Auflage: 24005, Auflage/Ausgabe: 5., neu bearbeitete Auflage 2025, Seitenzahl/Blattzahl: 1700, Keyword: EU Listing Act; Finanzierung; ZuFinG, Fachschema: Finanzierung~Handelsrecht~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Steuergesetz~Steuerrecht - Steuergesetz~Unternehmensrecht~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Kapitalmarkt- und Wertpapierrecht~Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Unternehmensfinanzierung, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt , Dr. Otto, Verlag: Schmidt , Dr. Otto, Produktverfügbarkeit: 02, Länge: 240, Breite: 170, Höhe: 62, Gewicht: 2076, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
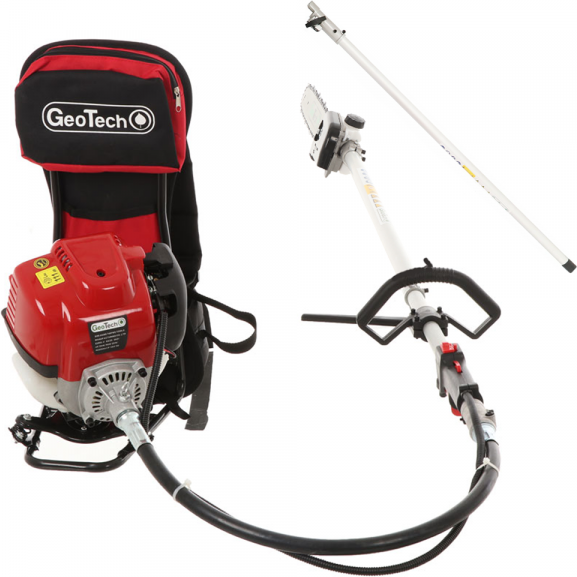
Benzin-Hochentaster GeoTech GT-4 36 BP - 2Takt Motor - mit Teleskopschaft - 36 ccmBenzin-Hochentaster GeoTech GT-4 36 BP - 2Takt Motor - mit Teleskopschaft - 36 ccm. Multifunktion - Gesamtlänge 3,20 m - 4-Takt-Benzinmotor 1,0 kW (1,34 PS) - 30 cm Stange - 28 mm starre Stange - Einzelgriff - 9,0 kg - Schultergurt enthalten183,97 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Blue Bird BlueBird/Kawasaki TJ 45 E - Erdlochbohrer - 2Takt - Benzin-Erdbohrer - BOHRSPITZE NICHT ENTHALTENBlueBird/Kawasaki TJ 45 E - Erdlochbohrer - 2Takt - Benzin-Erdbohrer - BOHRSPITZE NICHT ENTHALTEN. Die Bohrschnecken werden nicht mitgeliefert, 45 ccm 1,9 PS Motor514,29 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Rolle spielen Finanzdienstleistungen bei der Vermögensverwaltung von Privatpersonen und Unternehmen?
Finanzdienstleistungen spielen eine entscheidende Rolle bei der Vermögensverwaltung, da sie helfen, Ersparnisse zu investieren, Risiken zu streuen und langfristige finanzielle Ziele zu erreichen. Sie bieten verschiedene Produkte wie Aktien, Anleihen, Investmentfonds und Versicherungen an, um individuelle Bedürfnisse und Risikotoleranzen zu berücksichtigen. Durch professionelle Beratung und maßgeschneiderte Lösungen können Finanzdienstleistungen dazu beitragen, das Vermögen von Privatpersonen und Unternehmen zu schützen und zu vermehren. **
-
Welche Auswirkungen hat die aktuelle Gesetzgebung im Bankrecht auf die Beziehung zwischen Banken und ihren Kunden, insbesondere in Bezug auf Kreditvergabe, Datenschutz und Haftung?
Die aktuelle Gesetzgebung im Bankrecht hat Auswirkungen auf die Beziehung zwischen Banken und ihren Kunden, da sie strengere Vorschriften für die Kreditvergabe und den Datenschutz einführt. Banken müssen nun strengere Kriterien bei der Kreditvergabe an Kunden anwenden, was zu einer möglichen Einschränkung des Zugangs zu Krediten führen kann. Darüber hinaus müssen Banken die Datenschutzbestimmungen strikter einhalten, was zu einer erhöhten Transparenz und Sicherheit für die Kunden führt. In Bezug auf die Haftung müssen Banken nun möglicherweise strengere Haftungsregelungen einhalten, was zu einer stärkeren Verantwortlichkeit gegenüber ihren Kunden führen kann. **
-
Welche Auswirkungen hat die Bankenregulierung auf die Stabilität des Finanzsystems, die Kreditvergabe und das Risikomanagement in verschiedenen Ländern?
Die Bankenregulierung hat positive Auswirkungen auf die Stabilität des Finanzsystems, da sie dazu beiträgt, das Risiko von Bankenkrisen zu reduzieren. In einigen Ländern kann die Regulierung jedoch auch zu einer restriktiveren Kreditvergabe führen, da Banken strengere Kapitalanforderungen erfüllen müssen. Gleichzeitig fördert die Regulierung in vielen Ländern ein verbessertes Risikomanagement in den Banken, da sie dazu verpflichtet sind, strengere Standards für die Bewertung und Überwachung von Risiken einzuhalten. Insgesamt kann die Bankenregulierung dazu beitragen, die Stabilität des Finanzsystems zu verbessern, auch wenn sie sich auf die Kreditvergabe und das Risikomanagement in verschiedenen Ländern unterschiedlich auswirken kann. **
-
Wie beeinflusst das Kreditrisiko die Entscheidungen von Banken, Investoren und Kreditgebern in Bezug auf die Kreditvergabe und das Risikomanagement?
Das Kreditrisiko beeinflusst die Entscheidungen von Banken, Investoren und Kreditgebern, indem es ihre Bereitschaft zur Kreditvergabe beeinflusst. Je höher das Kreditrisiko eines Kreditnehmers ist, desto wahrscheinlicher ist es, dass die Kreditgeber höhere Zinsen verlangen oder die Kreditvergabe ganz ablehnen. Banken und Investoren müssen daher strenge Risikomanagementverfahren implementieren, um das Kreditrisiko zu minimieren und ihre Investitionen zu schützen. Dies kann die Verwendung von Kredit-Scores, Sicherheiten und anderen Risikominderungsstrategien umfassen. Letztendlich kann das Kreditrisiko die Rentabilität und Stabilität von Banken, Investoren und Kreditgebern erheblich beeinflussen. **


Wie beeinflusst das Konzept des "Lending" verschiedene Finanzdienstleistungen in Bezug auf Kreditvergabe, Investitionen und Peer-to-Peer-Finanzierung?
Das Konzept des "Lending" ermöglicht es Finanzinstituten, Kredite an Kunden zu vergeben, die sie sonst möglicherweise nicht erhalten hätten, da sie kein traditionelles Sicherheitenportfolio vorweisen können. Dies erweitert den Zugang zu Finanzierungsmöglichkeiten für eine breitere Bevölkerungsschicht. In Bezug auf Investitionen ermöglicht das Konzept des "Lending" Anlegern die Möglichkeit, direkt in Kredite zu investieren und so von den Zinszahlungen zu profitieren. Dies eröffnet neue Anlagemöglichkeiten und Diversifizierungsmöglichkeiten für Anleger. Im Bereich der Peer-to-Peer-Finanzierung ermöglicht das Konzept des "Lending" Privatpersonen und Unternehmen, direkt miteinander in Verbindung zu treten, um Kredite zu vergeben oder zu erhalten, ohne **
Wie kann das Bonitätsrisiko bei der Kreditvergabe minimiert werden, und welche Auswirkungen hat es auf verschiedene Finanzdienstleistungen und -produkte?
Das Bonitätsrisiko bei der Kreditvergabe kann minimiert werden, indem Kreditgeber eine gründliche Bonitätsprüfung durchführen, um die Kreditwürdigkeit des Kreditnehmers zu bewerten. Dies kann durch die Überprüfung von Kredit-Scores, Einkommensnachweisen und anderen finanziellen Verpflichtungen erfolgen. Darüber hinaus können Kreditgeber Sicherheiten oder Bürgschaften verlangen, um das Risiko zu verringern. Die Auswirkungen des Bonitätsrisikos auf verschiedene Finanzdienstleistungen und -produkte sind vielfältig. Bei Krediten kann ein höheres Bonitätsrisiko zu höheren Zinsen oder strengeren Kreditbedingungen führen. Bei Versicherungen kann ein niedrigeres Bonitätsrisiko zu niedrigeren Prämien füh **
Top-Angebote
Produkte zum Begriff 2takt:
-
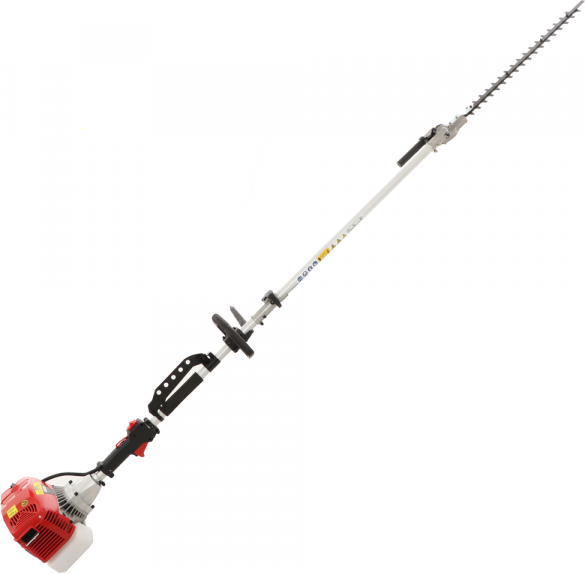
2Takt-Benzin-Heckenschere GeoTech GT-2 58 L - 58 cm32Takt-Benzin-Heckenschere GeoTech GT-2 58 L - 58 cm3. Mehrzweckgerät - Gesamtlänge 2,5 m - 2-Takt-Motor 2,6 kW (3,48 PS) - Klinge 56 cm - 28 mm Schaft - Einhandgriff - 8,8 kg - Riemen im Lieferumfang170,32 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
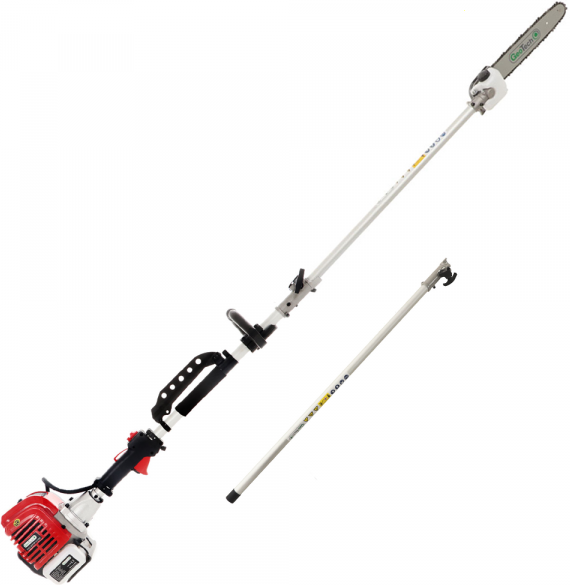
Benzin-Hochentaster GeoTech GT-2 33 L - 2Takt Motor - mit Teleskopschaft - 33 ccmBenzin-Hochentaster GeoTech GT-2 33 L - 2Takt Motor - mit Teleskopschaft - 33 ccm. Multifunktion - 2-Takt-Benzinmotor 1,05 kW (1,40 PS) - 30 cm Stange - 28 mm starrer Schaft - Einzelgriff - 8,8 kg - Schultergurteenthalten142,93 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Laubbläser Laubasauger Ama AG2-BLV - 3 in 1 mit Verbrennungsmotor 26 ccm, 2TaktLaubbläser Laubasauger Ama AG2-BLV - 3 in 1 mit Verbrennungsmotor 26 ccm, 2Takt. Einfache Umwandlung. Häckselfunktion. Luftgeschwindigkeit 216 Km/pro Stunde. Großes Fangsack 50 Lt.206,45 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Unternehmensfinanzierung am KapitalmarktUnternehmensfinanzierung am Kapitalmarkt , Standardwerk bei einer Unternehmensfinanzierung am Kapitalmarkt Die Inanspruchnahme der Kapitalmärkte hat für die Unternehmensfinanzierung überragende praktische Bedeutung, dies greift das Handbuch auf. Behandlung aller Aspekte der Unternehmensfinanzierung am Kapitalmarkt Vorbereitung, Durchführung und Rechtsfolgen der verschiedenen Emissionsformen werden ausführlich beleuchtet; betriebswirtschaftliche, steuerrechtliche und bilanzrechtliche Aspekte runden das Portfolio ab. Und auch der ausländische Markt wird mit einzelnen Länderberichten in den Blick genommen. Neuauflage inkl. geplanter Änderungen durch den EU Listing Act Besonders intensiv und umfänglich greift vor allem der europäische Gesetzgeber in die Rechtsmaterie ein. Zahlreiche Änderungen und Entwicklungen mussten daher mit viel Know-how eingearbeitet werden, beispielhaft zu nennen ist hier vor allem der EU Listing Act, der bereits an den relevanten Stellen Berücksichtigung findet. , Tagfahrleuchten > Beleuchtung , Auflage: 5., neu bearbeitete Auflage 2025, Erscheinungsjahr: 202410, Produktform: Leinen, Redaktion: Habersack, Mathias~Mülbert, Peter O.~Schlitt, Michael, Auflage: 24005, Auflage/Ausgabe: 5., neu bearbeitete Auflage 2025, Seitenzahl/Blattzahl: 1700, Keyword: EU Listing Act; Finanzierung; ZuFinG, Fachschema: Finanzierung~Handelsrecht~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Steuergesetz~Steuerrecht - Steuergesetz~Unternehmensrecht~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Kapitalmarkt- und Wertpapierrecht~Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Unternehmensfinanzierung, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt , Dr. Otto, Verlag: Schmidt , Dr. Otto, Produktverfügbarkeit: 02, Länge: 240, Breite: 170, Höhe: 62, Gewicht: 2076, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen 2takt und 4takt?
Was ist der Unterschied zwischen 2-Takt und 4-Takt-Motoren? 2-Takt-Motoren haben nur zwei Bewegungen (Ansaugen und Ausstoßen) pro Zyklus, während 4-Takt-Motoren vier Bewegungen (Ansaugen, Verdichten, Verbrennen und Ausstoßen) pro Zyklus haben. 2-Takt-Motoren sind in der Regel einfacher aufgebaut und haben eine höhere Leistung im Verhältnis zur Größe, während 4-Takt-Motoren effizienter und umweltfreundlicher sind. 2-Takt-Motoren benötigen eine Mischung aus Benzin und Öl als Treibstoff, während 4-Takt-Motoren nur Benzin benötigen. Insgesamt sind 4-Takt-Motoren aufgrund ihrer höheren Effizienz und Umweltfreundlichkeit heutzutage weit verbreiteter als 2-Takt-Motoren. **
-
Was ist der Unterschied zwischen 2takt und 4takt Roller?
Der Hauptunterschied zwischen einem 2-Takt- und einem 4-Takt-Roller liegt in der Funktionsweise des Motors. Ein 2-Takt-Motor benötigt nur zwei Bewegungen (Ansaugen und Verdichten/Ausstoßen), um einen kompletten Arbeitszyklus abzuschließen, während ein 4-Takt-Motor vier Bewegungen benötigt (Ansaugen, Verdichten, Verbrennen und Ausstoßen). Ein weiterer Unterschied liegt in der Schmierung des Motors. 2-Takt-Motoren benötigen eine Mischung aus Benzin und Öl, um den Motor zu schmieren, während 4-Takt-Motoren über ein separates Ölsystem verfügen. In Bezug auf die Leistung sind 2-Takt-Motoren in der Regel leichter und haben eine höhere Leistung im Vergleich zu 4-Takt-Motoren. Allerdings sind 4-Takt-Motoren effizienter und umweltfreundlicher, da sie weniger Schadstoffe ausstoßen. Letztendlich hängt die Wahl zwischen einem 2-Takt- und einem 4-Takt-Roller von persönlichen Vorlieben, Leistungserfordernissen und Umweltbedenken ab. **
-
Welche Rolle spielen Finanzdienstleistungen bei der Vermögensverwaltung von Privatpersonen und Unternehmen?
Finanzdienstleistungen spielen eine entscheidende Rolle bei der Vermögensverwaltung, da sie helfen, Ersparnisse zu investieren, Risiken zu streuen und langfristige finanzielle Ziele zu erreichen. Sie bieten verschiedene Produkte wie Aktien, Anleihen, Investmentfonds und Versicherungen an, um individuelle Bedürfnisse und Risikotoleranzen zu berücksichtigen. Durch professionelle Beratung und maßgeschneiderte Lösungen können Finanzdienstleistungen dazu beitragen, das Vermögen von Privatpersonen und Unternehmen zu schützen und zu vermehren. **
-
Welche Auswirkungen hat die aktuelle Gesetzgebung im Bankrecht auf die Beziehung zwischen Banken und ihren Kunden, insbesondere in Bezug auf Kreditvergabe, Datenschutz und Haftung?
Die aktuelle Gesetzgebung im Bankrecht hat Auswirkungen auf die Beziehung zwischen Banken und ihren Kunden, da sie strengere Vorschriften für die Kreditvergabe und den Datenschutz einführt. Banken müssen nun strengere Kriterien bei der Kreditvergabe an Kunden anwenden, was zu einer möglichen Einschränkung des Zugangs zu Krediten führen kann. Darüber hinaus müssen Banken die Datenschutzbestimmungen strikter einhalten, was zu einer erhöhten Transparenz und Sicherheit für die Kunden führt. In Bezug auf die Haftung müssen Banken nun möglicherweise strengere Haftungsregelungen einhalten, was zu einer stärkeren Verantwortlichkeit gegenüber ihren Kunden führen kann. **
Ähnliche Suchbegriffe für 2takt
-
Benzin-Hochentaster GeoTech GT-4 36 BP - 2Takt Motor - mit Teleskopschaft - 36 ccmBenzin-Hochentaster GeoTech GT-4 36 BP - 2Takt Motor - mit Teleskopschaft - 36 ccm. Multifunktion - Gesamtlänge 3,20 m - 4-Takt-Benzinmotor 1,0 kW (1,34 PS) - 30 cm Stange - 28 mm starre Stange - Einzelgriff - 9,0 kg - Schultergurt enthalten183,97 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Blue Bird BlueBird/Kawasaki TJ 45 E - Erdlochbohrer - 2Takt - Benzin-Erdbohrer - BOHRSPITZE NICHT ENTHALTENBlueBird/Kawasaki TJ 45 E - Erdlochbohrer - 2Takt - Benzin-Erdbohrer - BOHRSPITZE NICHT ENTHALTEN. Die Bohrschnecken werden nicht mitgeliefert, 45 ccm 1,9 PS Motor514,29 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Adly Rahmen Scoody 50 2 Gestell Metallrahmen 50ccm 2Takt Motorroller.de Fahrgestell Rahmenteil Grundgerüst Fahrzeugrahmen Fahrzeuggestell Scooterzu Artikel: Rahmen 50100-107-000RahmenTechnik-InfoRahmenGrundgerüst, Grundgeruest, Metallrahmen, Fahrzeug-Grundgerüst, Rahmenteil, Fahrzeuggestell, Fahrzeug-Rahmen, Rahmen, Fahrzeugrahmen, Gestell, FahrgestellDer Rahmen ist das Skelett des Fahrzeugs. Ist dieser z.B. durch einen Unfall verzogen, so kann er oft kaum wieder so exakt gerichtet werden, wie es für eine sichere Straßenlage nötig ist. Die von uns nen Rahmen sich direkt vom Hersteller.Dieser Artikel passt bei vielen Modellen, unter anderem für: Adly Scoody 50 2, Bitte vergleichen Sie mit ihren Fahrzeugpapieren, gerne können Sie uns eine - senden, Adly AT 50 2Quer über den Globus hat dieser Hersteller einen guten Namen bezüglich Qualität. er Bei Ersatzteilen für jeden zusätzlichen Artikel mit den gleichen kriterien, den Sie von uns kaufen.Unsere Ersatzteile für ihren Scooter bzw. Egal ob sie Ihren Roller im Baumarkt oder im Kaufhaus gekauft haben, für alle gängigen Taiwan-, Europa-, oder China-Roller finden Sie bei uns passende346,10 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Adly Rahmen Super Sonic 50 Gestell Metallrahmen 50ccm 2Takt Motorroller.de Fahrgestell Rahmenteil Grundgerüst Fahrzeugrahmen Fahrzeuggestell Scooterzu Artikel: Rahmen 50100-135-000RahmenTechnik-InfoRahmenGrundgerüst, Grundgeruest, Metallrahmen, Fahrzeug-Grundgerüst, Rahmenteil, Fahrzeuggestell, Rahmen, Fahrgestell, Fahrzeug-Rahmen, Gestell, FahrzeugrahmenDer Rahmen ist das Skelett des Fahrzeugs. Ist dieser z.B. durch einen Unfall verzogen, so kann er oft kaum wieder so exakt gerichtet werden, wie es für eine sichere Straßenlage nötig ist. Die von uns nen Rahmen sich direkt vom Hersteller.Dieser Artikel passt bei vielen Modellen, unter anderem für: Bitte vergleichen Sie mit ihren Fahrzeugpapieren, Adly SS-50I. 2, Adly Super Sonic 50, gerne können Sie uns eine - sendenQuer über den Globus hat dieser Hersteller einen guten Namen bezüglich Qualität. Unsere Ersatzteile für ihren Roller bzw. Egal ob sie Ihren Roller im Kaufhaus oder im Baumarkt gekauft haben, für alle gängigen China-, Europa-, oder Taiwan-Roller finden Sie bei uns passende Bauteile, insbesondere für die Motoren 50 cc, 125 cc, 250 ccm, 4-Takt, 2-Takt und für größere Leis440,82 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Welche Auswirkungen hat die Bankenregulierung auf die Stabilität des Finanzsystems, die Kreditvergabe und das Risikomanagement in verschiedenen Ländern?
Die Bankenregulierung hat positive Auswirkungen auf die Stabilität des Finanzsystems, da sie dazu beiträgt, das Risiko von Bankenkrisen zu reduzieren. In einigen Ländern kann die Regulierung jedoch auch zu einer restriktiveren Kreditvergabe führen, da Banken strengere Kapitalanforderungen erfüllen müssen. Gleichzeitig fördert die Regulierung in vielen Ländern ein verbessertes Risikomanagement in den Banken, da sie dazu verpflichtet sind, strengere Standards für die Bewertung und Überwachung von Risiken einzuhalten. Insgesamt kann die Bankenregulierung dazu beitragen, die Stabilität des Finanzsystems zu verbessern, auch wenn sie sich auf die Kreditvergabe und das Risikomanagement in verschiedenen Ländern unterschiedlich auswirken kann. **
-
Wie beeinflusst das Kreditrisiko die Entscheidungen von Banken, Investoren und Kreditgebern in Bezug auf die Kreditvergabe und das Risikomanagement?
Das Kreditrisiko beeinflusst die Entscheidungen von Banken, Investoren und Kreditgebern, indem es ihre Bereitschaft zur Kreditvergabe beeinflusst. Je höher das Kreditrisiko eines Kreditnehmers ist, desto wahrscheinlicher ist es, dass die Kreditgeber höhere Zinsen verlangen oder die Kreditvergabe ganz ablehnen. Banken und Investoren müssen daher strenge Risikomanagementverfahren implementieren, um das Kreditrisiko zu minimieren und ihre Investitionen zu schützen. Dies kann die Verwendung von Kredit-Scores, Sicherheiten und anderen Risikominderungsstrategien umfassen. Letztendlich kann das Kreditrisiko die Rentabilität und Stabilität von Banken, Investoren und Kreditgebern erheblich beeinflussen. **
-
Wie beeinflusst das Konzept des "Lending" verschiedene Finanzdienstleistungen in Bezug auf Kreditvergabe, Investitionen und Peer-to-Peer-Finanzierung?
Das Konzept des "Lending" ermöglicht es Finanzinstituten, Kredite an Kunden zu vergeben, die sie sonst möglicherweise nicht erhalten hätten, da sie kein traditionelles Sicherheitenportfolio vorweisen können. Dies erweitert den Zugang zu Finanzierungsmöglichkeiten für eine breitere Bevölkerungsschicht. In Bezug auf Investitionen ermöglicht das Konzept des "Lending" Anlegern die Möglichkeit, direkt in Kredite zu investieren und so von den Zinszahlungen zu profitieren. Dies eröffnet neue Anlagemöglichkeiten und Diversifizierungsmöglichkeiten für Anleger. Im Bereich der Peer-to-Peer-Finanzierung ermöglicht das Konzept des "Lending" Privatpersonen und Unternehmen, direkt miteinander in Verbindung zu treten, um Kredite zu vergeben oder zu erhalten, ohne **
-
Wie kann das Bonitätsrisiko bei der Kreditvergabe minimiert werden, und welche Auswirkungen hat es auf verschiedene Finanzdienstleistungen und -produkte?
Das Bonitätsrisiko bei der Kreditvergabe kann minimiert werden, indem Kreditgeber eine gründliche Bonitätsprüfung durchführen, um die Kreditwürdigkeit des Kreditnehmers zu bewerten. Dies kann durch die Überprüfung von Kredit-Scores, Einkommensnachweisen und anderen finanziellen Verpflichtungen erfolgen. Darüber hinaus können Kreditgeber Sicherheiten oder Bürgschaften verlangen, um das Risiko zu verringern. Die Auswirkungen des Bonitätsrisikos auf verschiedene Finanzdienstleistungen und -produkte sind vielfältig. Bei Krediten kann ein höheres Bonitätsrisiko zu höheren Zinsen oder strengeren Kreditbedingungen führen. Bei Versicherungen kann ein niedrigeres Bonitätsrisiko zu niedrigeren Prämien füh **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.