Domain bankwissenschaft.de kaufen?
Wir ziehen mit dem Projekt
bankwissenschaft.de um.
Sind Sie am Kauf der Domain
bankwissenschaft.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bankwissenschaft.de kaufen?
Welche Rolle spielen Finanzdienstleistungen bei der Vermögensverwaltung von Privatpersonen und Unternehmen?
Finanzdienstleistungen spielen eine entscheidende Rolle bei der Vermögensverwaltung, da sie helfen, Ersparnisse zu investieren, Risiken zu streuen und langfristige finanzielle Ziele zu erreichen. Sie bieten verschiedene Produkte wie Aktien, Anleihen, Investmentfonds und Versicherungen an, um individuelle Bedürfnisse und Risikotoleranzen zu berücksichtigen. Durch professionelle Beratung und maßgeschneiderte Lösungen können Finanzdienstleistungen dazu beitragen, das Vermögen von Privatpersonen und Unternehmen zu schützen und zu vermehren. **
Wie kann man herausfinden, welche Finanzdienstleistungen für die persönlichen Bedürfnisse am besten geeignet sind?
1. Man sollte seine eigenen finanziellen Ziele und Bedürfnisse klar definieren. 2. Es ist ratsam, verschiedene Finanzdienstleistungen zu vergleichen und sich über deren Vor- und Nachteile zu informieren. 3. Ein Gespräch mit einem Finanzberater kann helfen, die passenden Finanzdienstleistungen für die individuellen Bedürfnisse zu identifizieren. **
Ähnliche Suchbegriffe für Geeignet
Top-Angebote
Produkte zum Begriff Geeignet:
-
Eltako Funk-Aktor, 868MHz, Unterputz, 230V AC, 1k, geeignet für Pulsdrücker, geeignet für Rollladenschalter, geeignet für Jalousieschalter, geeignet fürFunkempfänger, 868MHz, Unterputz, 230V/AC, Geeignet für Pulsdrücker, Geeignet für Rollladenschalter, Geeignet für Jalousieschalter, Geeignet für Jalousie-/Rollladenschalter, Geeignet für Schalter105,65 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Unternehmensfinanzierung am KapitalmarktUnternehmensfinanzierung am Kapitalmarkt , Standardwerk bei einer Unternehmensfinanzierung am Kapitalmarkt Die Inanspruchnahme der Kapitalmärkte hat für die Unternehmensfinanzierung überragende praktische Bedeutung, dies greift das Handbuch auf. Behandlung aller Aspekte der Unternehmensfinanzierung am Kapitalmarkt Vorbereitung, Durchführung und Rechtsfolgen der verschiedenen Emissionsformen werden ausführlich beleuchtet; betriebswirtschaftliche, steuerrechtliche und bilanzrechtliche Aspekte runden das Portfolio ab. Und auch der ausländische Markt wird mit einzelnen Länderberichten in den Blick genommen. Neuauflage inkl. geplanter Änderungen durch den EU Listing Act Besonders intensiv und umfänglich greift vor allem der europäische Gesetzgeber in die Rechtsmaterie ein. Zahlreiche Änderungen und Entwicklungen mussten daher mit viel Know-how eingearbeitet werden, beispielhaft zu nennen ist hier vor allem der EU Listing Act, der bereits an den relevanten Stellen Berücksichtigung findet. , Tagfahrleuchten > Beleuchtung , Auflage: 5., neu bearbeitete Auflage 2025, Erscheinungsjahr: 202410, Produktform: Leinen, Redaktion: Habersack, Mathias~Mülbert, Peter O.~Schlitt, Michael, Auflage: 24005, Auflage/Ausgabe: 5., neu bearbeitete Auflage 2025, Seitenzahl/Blattzahl: 1700, Keyword: EU Listing Act; Finanzierung; ZuFinG, Fachschema: Finanzierung~Handelsrecht~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Steuergesetz~Steuerrecht - Steuergesetz~Unternehmensrecht~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Kapitalmarkt- und Wertpapierrecht~Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Unternehmensfinanzierung, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt , Dr. Otto, Verlag: Schmidt , Dr. Otto, Produktverfügbarkeit: 02, Länge: 240, Breite: 170, Höhe: 62, Gewicht: 2076, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eltako Funk-Aktor, 868MHz, Aufputz, 230V AC, 1k, geeignet für Pulsdrücker, geeignet für Rollladenschalter, geeignet für Jalousieschalter, geeignet für JSchaltaktor Beschattungselemente und Rollladen für einen 230V-Motor. 1+1 Schließer 4A/250V AC, nicht potenzialfrei. Verschlüsselter Funk, bidirektionaler Funk und Repeater-Funktion zuschaltbar. Stand-by-Verlust nur 0,8 Watt. Montage in die 230V-Netzanschlussleitung, zum Beispiel in Zwischendecken. 166mm lang, 46mm breit und 31mm hoch. Mit Kabel-Zugentlastung. Kontaktschaltung im Nulldurchgang zur Schonung der Kontakte und Motoren. Der Motor wird an 1, 2 und N angeschlossen. Beim Ausfall der Versorgungsspannung wird definiert ausgeschaltet. Die Taster können entweder als Richtungstaster oder als Universaltaster eingelernt werden: Örtliche Steuerung mit Universaltaster: Mit jedem Impuls wechselt die Schaltstellung in der Reihenfolge Auf, Halt, Ab, Halt. Örtliche Steuerung mit Richtungstaster: Mit einem Tastimpuls oben wird die Schaltstellung Auf gezielt aktiviert. Mit einem Tastimpuls unten wird hingegen die Schaltstellung Ab gezielt aktiviert. Ein weiterer Impuls von einem der beiden Taster unterbricht den Ablauf sofort. Zentralsteuerung dynamisch ohne Priorität: Mit einem Steuersignal eines als Zentralsteuerungstaster ohne Priorität eingelernten Tasters wird gezielt die Schaltstellung Auf oben oder Ab unten aktiviert. Ohne Priorität deswegen, weil diese Funktion von anderen Steuersignalen übersteuert werden kann. Zentralsteuerung dynamisch mit Priorität: Mit einem Steuersignal von mindestens 2 Sekunden eines als Zentralsteuerungstaster mit Priorität eingelernten Tasters wird gezielt die Schaltstellung Auf oben und Ab unten aktiviert. Mit Priorität deswegen, weil diese Steuersignale nicht von anderen Steuersignalen übersteuert werden können, solange, bis der Zentralbefehl durch einen Tastimpuls Auf oder Ab von dem Zentralsteuertaster wieder aufgehoben wird. Mit einem Steuersignal, z.B. eines als Zentralsteuerungstaster mit Priorität eingelernten FSM61, werden gezielt die Schaltstellung Auf oder A85,97 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Privatkundengeschäft im Wandel. Digitale Vermögensverwaltung als Konkurrenz zur Anlageberatung, Taschenbuch von Lukas Lober, GRIN, 978-3-346-14736-3Privatkundengeschäft Im Wandel. Digitale Vermögensverwaltung Als Konkurrenz Zur Anlageberatung, Taschenbuch Von Lukas Lober, Grin, 978-3-346-14736-3, Seitenanzahl: 4418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Finanzdienstleistungen sind für kleine Unternehmen am besten geeignet, um ihre Liquidität zu verbessern?
Für kleine Unternehmen sind Finanzdienstleistungen wie Factoring, Leasing und Betriebsmittelkredite am besten geeignet, um ihre Liquidität zu verbessern. Factoring ermöglicht es Unternehmen, Forderungen sofort zu Geld zu machen, Leasing bietet die Möglichkeit, benötigte Ausrüstung zu nutzen, ohne hohe Anschaffungskosten zu tragen, und Betriebsmittelkredite helfen bei kurzfristigen Liquiditätsengpässen. **
-
Welche Arten von Finanzdienstleistungen sind für Kleinunternehmen am besten geeignet, um ihre finanzielle Stabilität zu gewährleisten?
Für Kleinunternehmen sind Finanzdienstleistungen wie Kredite, Leasing und Factoring am besten geeignet, um ihre finanzielle Stabilität zu gewährleisten. Diese Dienstleistungen bieten Zugang zu zusätzlichem Kapital, ermöglichen die Nutzung von Vermögenswerten ohne hohe Anfangsinvestitionen und verbessern die Liquidität durch den Verkauf von Forderungen. Es ist wichtig, die individuellen Bedürfnisse des Unternehmens zu berücksichtigen und sich von einem Finanzberater beraten zu lassen, um die passenden Finanzdienstleistungen auszuwählen. **
-
Welche Auswirkungen hat die aktuelle Gesetzgebung im Bankrecht auf die Beziehung zwischen Banken und ihren Kunden, insbesondere in Bezug auf Kreditvergabe, Datenschutz und Haftung?
Die aktuelle Gesetzgebung im Bankrecht hat Auswirkungen auf die Beziehung zwischen Banken und ihren Kunden, da sie strengere Vorschriften für die Kreditvergabe und den Datenschutz einführt. Banken müssen nun strengere Kriterien bei der Kreditvergabe an Kunden anwenden, was zu einer möglichen Einschränkung des Zugangs zu Krediten führen kann. Darüber hinaus müssen Banken die Datenschutzbestimmungen strikter einhalten, was zu einer erhöhten Transparenz und Sicherheit für die Kunden führt. In Bezug auf die Haftung müssen Banken nun möglicherweise strengere Haftungsregelungen einhalten, was zu einer stärkeren Verantwortlichkeit gegenüber ihren Kunden führen kann. **
-
Welche Auswirkungen hat die Bankenregulierung auf die Stabilität des Finanzsystems, die Kreditvergabe und das Risikomanagement in verschiedenen Ländern?
Die Bankenregulierung hat positive Auswirkungen auf die Stabilität des Finanzsystems, da sie dazu beiträgt, das Risiko von Bankenkrisen zu reduzieren. In einigen Ländern kann die Regulierung jedoch auch zu einer restriktiveren Kreditvergabe führen, da Banken strengere Kapitalanforderungen erfüllen müssen. Gleichzeitig fördert die Regulierung in vielen Ländern ein verbessertes Risikomanagement in den Banken, da sie dazu verpflichtet sind, strengere Standards für die Bewertung und Überwachung von Risiken einzuhalten. Insgesamt kann die Bankenregulierung dazu beitragen, die Stabilität des Finanzsystems zu verbessern, auch wenn sie sich auf die Kreditvergabe und das Risikomanagement in verschiedenen Ländern unterschiedlich auswirken kann. **


Wie beeinflusst das Kreditrisiko die Entscheidungen von Banken, Investoren und Kreditgebern in Bezug auf die Kreditvergabe und das Risikomanagement?
Das Kreditrisiko beeinflusst die Entscheidungen von Banken, Investoren und Kreditgebern, indem es ihre Bereitschaft zur Kreditvergabe beeinflusst. Je höher das Kreditrisiko eines Kreditnehmers ist, desto wahrscheinlicher ist es, dass die Kreditgeber höhere Zinsen verlangen oder die Kreditvergabe ganz ablehnen. Banken und Investoren müssen daher strenge Risikomanagementverfahren implementieren, um das Kreditrisiko zu minimieren und ihre Investitionen zu schützen. Dies kann die Verwendung von Kredit-Scores, Sicherheiten und anderen Risikominderungsstrategien umfassen. Letztendlich kann das Kreditrisiko die Rentabilität und Stabilität von Banken, Investoren und Kreditgebern erheblich beeinflussen. **
Wie beeinflusst das Konzept des "Lending" verschiedene Finanzdienstleistungen in Bezug auf Kreditvergabe, Investitionen und Peer-to-Peer-Finanzierung?
Das Konzept des "Lending" ermöglicht es Finanzinstituten, Kredite an Kunden zu vergeben, die sie sonst möglicherweise nicht erhalten hätten, da sie kein traditionelles Sicherheitenportfolio vorweisen können. Dies erweitert den Zugang zu Finanzierungsmöglichkeiten für eine breitere Bevölkerungsschicht. In Bezug auf Investitionen ermöglicht das Konzept des "Lending" Anlegern die Möglichkeit, direkt in Kredite zu investieren und so von den Zinszahlungen zu profitieren. Dies eröffnet neue Anlagemöglichkeiten und Diversifizierungsmöglichkeiten für Anleger. Im Bereich der Peer-to-Peer-Finanzierung ermöglicht das Konzept des "Lending" Privatpersonen und Unternehmen, direkt miteinander in Verbindung zu treten, um Kredite zu vergeben oder zu erhalten, ohne **
Top-Angebote
Produkte zum Begriff Geeignet:
-
Steuerrechtsbezogene Informationspflichten bei den Finanzdienstleistungen der Anlageberatung und der Anlagevermittlung, Taschenbuch von FabianSteuerrechtsbezogene Informationspflichten Bei Den Finanzdienstleistungen Der Anlageberatung Und Der Anlagevermittlung, Taschenbuch Von Fabian Hartwich, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-55952-9, Seitenanzahl: 24458,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
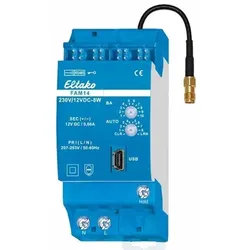
Eltako Funk-Aktor, 868MHz, REG, geeignet für Dimmer, geeignet für Pulsdrücker, geeignet für Rollladenschalter, geeignet für Jalousieschalter, geeignet fFunk-Antennenmodul für den Eltako-RS485-Bus mit austauschbarer Antenne. Mit integriertem Schaltnetzteil 12V DC-1A. Bidirektional. Stand-by-Verlust nur 1 Watt. Bei Bedarf kann eine Funkantenne FA250 oder FA200 angeschlossen werden. Reiheneinbaugerät für Montage auf Tragschiene DIN-EN 60715 TH35. 2 Teilungseinheiten = 36mm breit, 58mm tief. Versorgungsspannung 230V. Im Lieferumfang enthalten sind 2 Abschlusswiderstände zum Aufstecken mit Aufdruck ?, 1/2 TE, 3 Steckbrücken 1 TE (davon 1 Ersatz), 2 Steckbrücken 1/2 TE (davon 1 Ersatz). Das Funk-Antennenmodul FAM14 empfängt und prüft alle Signale der Funksender und Repeater in seinem Empfangsbereich. Diese werden über eine RS485-Schnittstelle an nachgeschaltete RS485-Bus-Schaltaktoren weitergegeben: Bis zu 126 Kanäle können an den RS485-Bus angeschlossen werden. Querverdrahtung Bus und Stromversorgung mit Steckbrücke. Sind die Leitungen des RS485-Bus länger als 2m, muss am letzten Aktor der beiliegende zweite Abschlusswiderstand aufgesteckt werden. Mini-USB zum Anschluss eines PC zur Erstellung einer Geräteliste, zur Konfiguration der Aktoren mit Hilfe des PC-Tools PCT14 und zur Datensicherung. Ein Legalisierungs-Code für den Download des PCT14 von der Eltako-Homepage www.eltako.de liegt dem FAM14 bei. An den Klemmen Hold und GND werden Gateways FGW14 angeschlossen, wenn diese einen PC mit RS232-Bus verbinden und/oder bis zu 3 Funk-Empfangsmodule FEM mit einem Sub-Bus RS485 verbinden. Mit dem Betriebsarten-Drehschalter BA lassen sich 10 unterschiedliche Betriebsarten gemäß Bedienungsanleitung einstellen. Die LED oben zeigt alle im Empfangsbereich wahrgenommenen Funkbefehle durch kurzes Aufblinken an. Die LED unten leuchtet grün, wenn vom PC-Tool PCT14 eine Verbindung zum FAM14 hergestellt wurde. Beim Lesen oder Schreiben von Daten flackert die grüne LED. Die grüne LED erlischt, wenn vom PC-Tool PCT14 die Verbindung zum FAM14 getrennt wurde. Im Lieferumfang: PCT14. Das PC-Tool für die Baureihe 14. PCT14 ist ein Tool (Dienstprogramm) für PC, um die Einstellungen von Eltako-Gebäudefunk-Aktoren der Baureihe 14 zu erfassen, zu verändern, zu speichern und auch wieder einzuspielen. Es gehört zum Lieferumfang des FAM14 und kann per Download geladen werden. Das Passwort befindet sich in der FAM14-Verpackung. Schnellstartanleitung, nach dem Download des Installationsordners: 1. Verbindung zwischen PC und FAM14 herstellen: Verbinden Sie den PC und den Mini-USB-Anschluss des FAM14 mit einem USB-Kabel. Eventuell muss der Treiber installiert werden, der sich im Installationsordner befindet. Bei erfolgreicher Verbindung wird in der Statuszeile der verwendete COM-Port angezeigt. 2. Geräteliste erstellen, nach der Installation der Aktoren: Klicken Sie im linken Fensterbereich mit der rechten Maustaste, um das Kontextmenü anzuzeigen. Wählen Sie den Kontextmenübefehl Geräteliste aktualisieren und Gerätespeicher auslesen. Nachdem der RS485-Bus abgefragt wurde, werden alle verfügbaren Geräte angezeigt. Es können weitere Aktionen durch das Ausführen von Befehlen des Kontextmenüs durchgeführt werden. Das Kontextmenü wird durch Klicken mit der rechten Maustaste angezeigt. Am unteren Rand des Programmfensters befindet sich die Statuszeile, in welcher Informationen zu den Kontextmenü-Befehlen angezeigt werden. Weitere Informationen können mit Klick auf Hilfe abgerufen werden.130,72 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eltako Funk-Aktor, 868MHz, Unterputz, 230V AC, 1k, geeignet für Pulsdrücker, geeignet für Rollladenschalter, geeignet für Jalousieschalter, geeignet fürFunkempfänger, 868MHz, Unterputz, 230V/AC, Geeignet für Pulsdrücker, Geeignet für Rollladenschalter, Geeignet für Jalousieschalter, Geeignet für Jalousie-/Rollladenschalter, Geeignet für Schalter105,65 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Unternehmensfinanzierung am KapitalmarktUnternehmensfinanzierung am Kapitalmarkt , Standardwerk bei einer Unternehmensfinanzierung am Kapitalmarkt Die Inanspruchnahme der Kapitalmärkte hat für die Unternehmensfinanzierung überragende praktische Bedeutung, dies greift das Handbuch auf. Behandlung aller Aspekte der Unternehmensfinanzierung am Kapitalmarkt Vorbereitung, Durchführung und Rechtsfolgen der verschiedenen Emissionsformen werden ausführlich beleuchtet; betriebswirtschaftliche, steuerrechtliche und bilanzrechtliche Aspekte runden das Portfolio ab. Und auch der ausländische Markt wird mit einzelnen Länderberichten in den Blick genommen. Neuauflage inkl. geplanter Änderungen durch den EU Listing Act Besonders intensiv und umfänglich greift vor allem der europäische Gesetzgeber in die Rechtsmaterie ein. Zahlreiche Änderungen und Entwicklungen mussten daher mit viel Know-how eingearbeitet werden, beispielhaft zu nennen ist hier vor allem der EU Listing Act, der bereits an den relevanten Stellen Berücksichtigung findet. , Tagfahrleuchten > Beleuchtung , Auflage: 5., neu bearbeitete Auflage 2025, Erscheinungsjahr: 202410, Produktform: Leinen, Redaktion: Habersack, Mathias~Mülbert, Peter O.~Schlitt, Michael, Auflage: 24005, Auflage/Ausgabe: 5., neu bearbeitete Auflage 2025, Seitenzahl/Blattzahl: 1700, Keyword: EU Listing Act; Finanzierung; ZuFinG, Fachschema: Finanzierung~Handelsrecht~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Steuergesetz~Steuerrecht - Steuergesetz~Unternehmensrecht~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Kapitalmarkt- und Wertpapierrecht~Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Unternehmensfinanzierung, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt , Dr. Otto, Verlag: Schmidt , Dr. Otto, Produktverfügbarkeit: 02, Länge: 240, Breite: 170, Höhe: 62, Gewicht: 2076, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Rolle spielen Finanzdienstleistungen bei der Vermögensverwaltung von Privatpersonen und Unternehmen?
Finanzdienstleistungen spielen eine entscheidende Rolle bei der Vermögensverwaltung, da sie helfen, Ersparnisse zu investieren, Risiken zu streuen und langfristige finanzielle Ziele zu erreichen. Sie bieten verschiedene Produkte wie Aktien, Anleihen, Investmentfonds und Versicherungen an, um individuelle Bedürfnisse und Risikotoleranzen zu berücksichtigen. Durch professionelle Beratung und maßgeschneiderte Lösungen können Finanzdienstleistungen dazu beitragen, das Vermögen von Privatpersonen und Unternehmen zu schützen und zu vermehren. **
-
Wie kann man herausfinden, welche Finanzdienstleistungen für die persönlichen Bedürfnisse am besten geeignet sind?
1. Man sollte seine eigenen finanziellen Ziele und Bedürfnisse klar definieren. 2. Es ist ratsam, verschiedene Finanzdienstleistungen zu vergleichen und sich über deren Vor- und Nachteile zu informieren. 3. Ein Gespräch mit einem Finanzberater kann helfen, die passenden Finanzdienstleistungen für die individuellen Bedürfnisse zu identifizieren. **
-
Welche Finanzdienstleistungen sind für kleine Unternehmen am besten geeignet, um ihre Liquidität zu verbessern?
Für kleine Unternehmen sind Finanzdienstleistungen wie Factoring, Leasing und Betriebsmittelkredite am besten geeignet, um ihre Liquidität zu verbessern. Factoring ermöglicht es Unternehmen, Forderungen sofort zu Geld zu machen, Leasing bietet die Möglichkeit, benötigte Ausrüstung zu nutzen, ohne hohe Anschaffungskosten zu tragen, und Betriebsmittelkredite helfen bei kurzfristigen Liquiditätsengpässen. **
-
Welche Arten von Finanzdienstleistungen sind für Kleinunternehmen am besten geeignet, um ihre finanzielle Stabilität zu gewährleisten?
Für Kleinunternehmen sind Finanzdienstleistungen wie Kredite, Leasing und Factoring am besten geeignet, um ihre finanzielle Stabilität zu gewährleisten. Diese Dienstleistungen bieten Zugang zu zusätzlichem Kapital, ermöglichen die Nutzung von Vermögenswerten ohne hohe Anfangsinvestitionen und verbessern die Liquidität durch den Verkauf von Forderungen. Es ist wichtig, die individuellen Bedürfnisse des Unternehmens zu berücksichtigen und sich von einem Finanzberater beraten zu lassen, um die passenden Finanzdienstleistungen auszuwählen. **
Ähnliche Suchbegriffe für Geeignet
-
Eltako Funk-Aktor, 868MHz, Aufputz, 230V AC, 1k, geeignet für Pulsdrücker, geeignet für Rollladenschalter, geeignet für Jalousieschalter, geeignet für JSchaltaktor Beschattungselemente und Rollladen für einen 230V-Motor. 1+1 Schließer 4A/250V AC, nicht potenzialfrei. Verschlüsselter Funk, bidirektionaler Funk und Repeater-Funktion zuschaltbar. Stand-by-Verlust nur 0,8 Watt. Montage in die 230V-Netzanschlussleitung, zum Beispiel in Zwischendecken. 166mm lang, 46mm breit und 31mm hoch. Mit Kabel-Zugentlastung. Kontaktschaltung im Nulldurchgang zur Schonung der Kontakte und Motoren. Der Motor wird an 1, 2 und N angeschlossen. Beim Ausfall der Versorgungsspannung wird definiert ausgeschaltet. Die Taster können entweder als Richtungstaster oder als Universaltaster eingelernt werden: Örtliche Steuerung mit Universaltaster: Mit jedem Impuls wechselt die Schaltstellung in der Reihenfolge Auf, Halt, Ab, Halt. Örtliche Steuerung mit Richtungstaster: Mit einem Tastimpuls oben wird die Schaltstellung Auf gezielt aktiviert. Mit einem Tastimpuls unten wird hingegen die Schaltstellung Ab gezielt aktiviert. Ein weiterer Impuls von einem der beiden Taster unterbricht den Ablauf sofort. Zentralsteuerung dynamisch ohne Priorität: Mit einem Steuersignal eines als Zentralsteuerungstaster ohne Priorität eingelernten Tasters wird gezielt die Schaltstellung Auf oben oder Ab unten aktiviert. Ohne Priorität deswegen, weil diese Funktion von anderen Steuersignalen übersteuert werden kann. Zentralsteuerung dynamisch mit Priorität: Mit einem Steuersignal von mindestens 2 Sekunden eines als Zentralsteuerungstaster mit Priorität eingelernten Tasters wird gezielt die Schaltstellung Auf oben und Ab unten aktiviert. Mit Priorität deswegen, weil diese Steuersignale nicht von anderen Steuersignalen übersteuert werden können, solange, bis der Zentralbefehl durch einen Tastimpuls Auf oder Ab von dem Zentralsteuertaster wieder aufgehoben wird. Mit einem Steuersignal, z.B. eines als Zentralsteuerungstaster mit Priorität eingelernten FSM61, werden gezielt die Schaltstellung Auf oder A85,97 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Privatkundengeschäft im Wandel. Digitale Vermögensverwaltung als Konkurrenz zur Anlageberatung, Taschenbuch von Lukas Lober, GRIN, 978-3-346-14736-3Privatkundengeschäft Im Wandel. Digitale Vermögensverwaltung Als Konkurrenz Zur Anlageberatung, Taschenbuch Von Lukas Lober, Grin, 978-3-346-14736-3, Seitenanzahl: 4418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Merten System M Bedienelement, 2f, aktivweiß, mit Abdeckung, geeignet für Dimmeinsatz, geeignet für Jalousieeinsatz, geeignet für SchalteinsatzFür System M. Mit Drehknopf und vier Tastflächen. Die um den Drehknopf angeordneten Leuchtsegmente zeigen den Status oder dienen als Orientierungsbeleuchtungxx Funktionen Lokal schalten, Szenen aufrufen/ speichern -Elektronik-Schalt-Einsatz. Relais-Schalt-Einsatz. Lokal beide Kanäle separat schalten -Elektronik-Schalt-Einsatz, 2fach. Relais-Schalt-Einsatz, 2fach. Lokal schalten/ dimmen, Szenen aufrufen/ speichern -Universal-Dimmer-Einsatz. Steuerungs-Einsatz 1-10 V. DALI-Steuerungs-Einsatz. Lokal beide Kanäle separat schalten/ dimmen -Universal-Dimmer-Einsatz, 2fach. Lokal Jalousien/ Rollladen steuern, Szenen aufrufen/ speichern -Jalousiesteuerungs-Einsatz. Global schalten, dimmen, Jalousien/ Rollladen steuern, Szenen aufrufen/ speichern -Zentralstellen-Einsatz. Bedienelemente 4 Tasten. Dreh-/Druckknopf. Anzeigeelemente 8 LED-Segmente. Anschluss Modul-Schnittstelle. Zu komplettieren mit Elektronik-Schalt-Einsatz MEG5151-0000. Elektronik-Schalt-Einsatz, 2fach MEG5152-0000. Relais-Schalt-Einsatz MEG5161-0000. Relais-Schalt-Einsatz, 2fach MEG5162-0000. Jalousiesteuerungs-Einsatz MEG5165-0000. Universal-Dimmer-Einsatz MEG5171-0000. Universal-Dimmer-Einsatz, 2fach MEG5172-0000. Steuerungs-Einsatz 1-10 V MEG5180-0000. DALI-Steuerungs-Einsatz MEG5185-0000. Material Thermoplast brillant, antibakteriell. Glatte und selbstdesinfizierende Oberfläche mit antibakterieller Wirkung. Farbe ähnlich RAL 9016. Farbe aktivweiß glänzend.85,16 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Merten System M Bedienelement, 2f, anthrazit, mit Abdeckung, geeignet für Dimmeinsatz, geeignet für Jalousieeinsatz, geeignet für SchalteinsatzFür System M. Mit Drehknopf und vier Tastflächen. Die um den Drehknopf angeordneten Leuchtsegmente zeigen den Status oder dienen als Orientierungsbeleuchtungxx Funktionen Lokal schalten, Szenen aufrufen/ speichern -Elektronik-Schalt-Einsatz. Relais-Schalt-Einsatz. Lokal beide Kanäle separat schalten -Elektronik-Schalt-Einsatz, 2fach. Relais-Schalt-Einsatz, 2fach. Lokal schalten/ dimmen, Szenen aufrufen/ speichern -Universal-Dimmer-Einsatz. Steuerungs-Einsatz 1-10 V. DALI-Steuerungs-Einsatz. Lokal beide Kanäle separat schalten/ dimmen -Universal-Dimmer-Einsatz, 2fach. Lokal Jalousien/ Rollladen steuern, Szenen aufrufen/ speichern -Jalousiesteuerungs-Einsatz. Global schalten, dimmen, Jalousien/ Rollladen steuern, Szenen aufrufen/ speichern -Zentralstellen-Einsatz. Bedienelemente 4 Tasten. Dreh-/Druckknopf. Anzeigeelemente 8 LED-Segmente. Anschluss Modul-Schnittstelle. Zu komplettieren mit Elektronik-Schalt-Einsatz MEG5151-0000. Elektronik-Schalt-Einsatz, 2fach MEG5152-0000. Relais-Schalt-Einsatz MEG5161-0000. Relais-Schalt-Einsatz, 2fach MEG5162-0000. Jalousiesteuerungs-Einsatz MEG5165-0000. Universal-Dimmer-Einsatz MEG5171-0000. Universal-Dimmer-Einsatz, 2fach MEG5172-0000. Steuerungs-Einsatz 1-10 V MEG5180-0000. DALI-Steuerungs-Einsatz MEG5185-0000. Material Thermoplast edelmatt. Farbe anthrazit.88,16 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Welche Auswirkungen hat die aktuelle Gesetzgebung im Bankrecht auf die Beziehung zwischen Banken und ihren Kunden, insbesondere in Bezug auf Kreditvergabe, Datenschutz und Haftung?
Die aktuelle Gesetzgebung im Bankrecht hat Auswirkungen auf die Beziehung zwischen Banken und ihren Kunden, da sie strengere Vorschriften für die Kreditvergabe und den Datenschutz einführt. Banken müssen nun strengere Kriterien bei der Kreditvergabe an Kunden anwenden, was zu einer möglichen Einschränkung des Zugangs zu Krediten führen kann. Darüber hinaus müssen Banken die Datenschutzbestimmungen strikter einhalten, was zu einer erhöhten Transparenz und Sicherheit für die Kunden führt. In Bezug auf die Haftung müssen Banken nun möglicherweise strengere Haftungsregelungen einhalten, was zu einer stärkeren Verantwortlichkeit gegenüber ihren Kunden führen kann. **
-
Welche Auswirkungen hat die Bankenregulierung auf die Stabilität des Finanzsystems, die Kreditvergabe und das Risikomanagement in verschiedenen Ländern?
Die Bankenregulierung hat positive Auswirkungen auf die Stabilität des Finanzsystems, da sie dazu beiträgt, das Risiko von Bankenkrisen zu reduzieren. In einigen Ländern kann die Regulierung jedoch auch zu einer restriktiveren Kreditvergabe führen, da Banken strengere Kapitalanforderungen erfüllen müssen. Gleichzeitig fördert die Regulierung in vielen Ländern ein verbessertes Risikomanagement in den Banken, da sie dazu verpflichtet sind, strengere Standards für die Bewertung und Überwachung von Risiken einzuhalten. Insgesamt kann die Bankenregulierung dazu beitragen, die Stabilität des Finanzsystems zu verbessern, auch wenn sie sich auf die Kreditvergabe und das Risikomanagement in verschiedenen Ländern unterschiedlich auswirken kann. **
-
Wie beeinflusst das Kreditrisiko die Entscheidungen von Banken, Investoren und Kreditgebern in Bezug auf die Kreditvergabe und das Risikomanagement?
Das Kreditrisiko beeinflusst die Entscheidungen von Banken, Investoren und Kreditgebern, indem es ihre Bereitschaft zur Kreditvergabe beeinflusst. Je höher das Kreditrisiko eines Kreditnehmers ist, desto wahrscheinlicher ist es, dass die Kreditgeber höhere Zinsen verlangen oder die Kreditvergabe ganz ablehnen. Banken und Investoren müssen daher strenge Risikomanagementverfahren implementieren, um das Kreditrisiko zu minimieren und ihre Investitionen zu schützen. Dies kann die Verwendung von Kredit-Scores, Sicherheiten und anderen Risikominderungsstrategien umfassen. Letztendlich kann das Kreditrisiko die Rentabilität und Stabilität von Banken, Investoren und Kreditgebern erheblich beeinflussen. **
-
Wie beeinflusst das Konzept des "Lending" verschiedene Finanzdienstleistungen in Bezug auf Kreditvergabe, Investitionen und Peer-to-Peer-Finanzierung?
Das Konzept des "Lending" ermöglicht es Finanzinstituten, Kredite an Kunden zu vergeben, die sie sonst möglicherweise nicht erhalten hätten, da sie kein traditionelles Sicherheitenportfolio vorweisen können. Dies erweitert den Zugang zu Finanzierungsmöglichkeiten für eine breitere Bevölkerungsschicht. In Bezug auf Investitionen ermöglicht das Konzept des "Lending" Anlegern die Möglichkeit, direkt in Kredite zu investieren und so von den Zinszahlungen zu profitieren. Dies eröffnet neue Anlagemöglichkeiten und Diversifizierungsmöglichkeiten für Anleger. Im Bereich der Peer-to-Peer-Finanzierung ermöglicht das Konzept des "Lending" Privatpersonen und Unternehmen, direkt miteinander in Verbindung zu treten, um Kredite zu vergeben oder zu erhalten, ohne **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.